Pourquoi certains commerçants refusent les gros billets alors qu'ils ont cours légal
Un billet de 50 euros refusé pour un achat de quelques euros, alors que ce billet a pourtant cours légal en France : cette pratique, fréquente, repose sur une exception juridique précise que peu de gens connaissent.
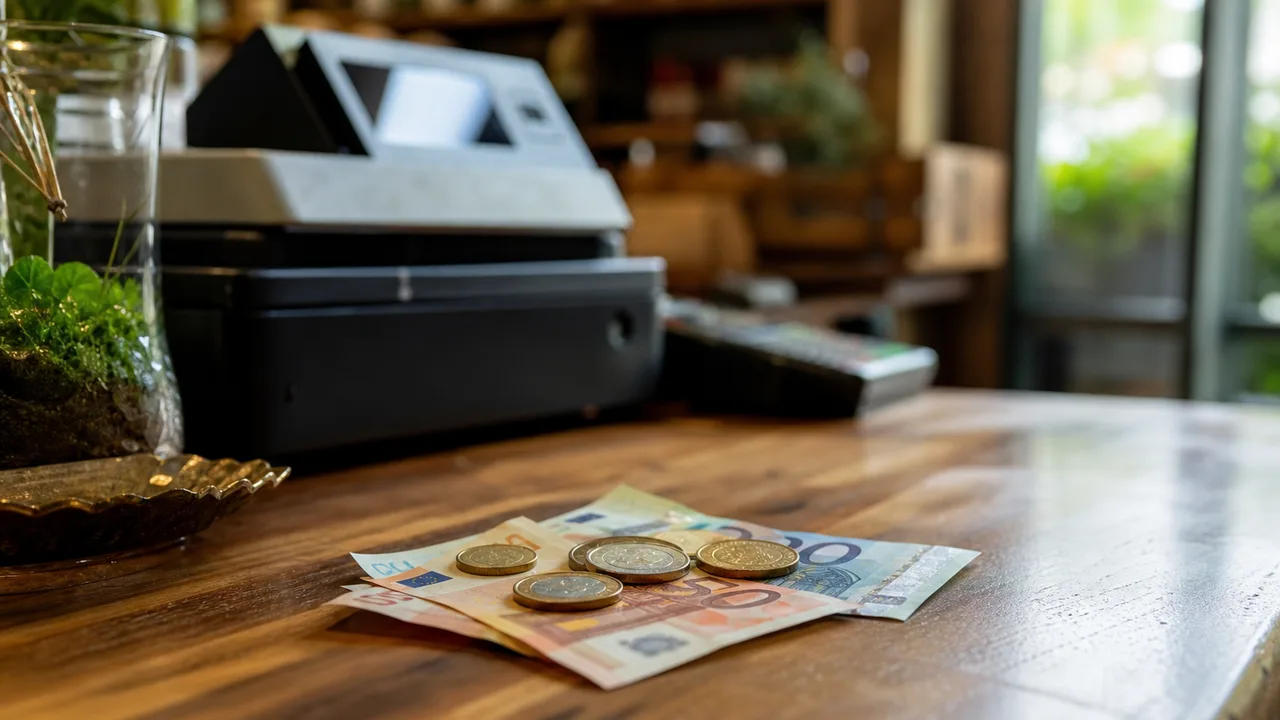
Un billet de 50 euros tendu pour régler une baguette de pain, et le boulanger le refuse net, invoquant l’absence de monnaie suffisante en caisse. Beaucoup de clients s’étonnent, voire s’énervent, en rappelant que ce billet a « cours légal » en France, donc que son refus serait illégal. La réalité juridique est plus nuancée : le cours légal existe bel et bien, mais il s’accompagne d’exceptions précises que très peu de personnes connaissent, et qui rendent ce refus parfaitement légal dans de nombreuses situations.
Ce que signifie vraiment le « cours légal »
Le cours légal d’une monnaie signifie qu’elle doit être acceptée pour son montant nominal par tout créancier pour éteindre une dette, en théorie. C’est un principe fondamental du droit monétaire, qui garantit qu’un euro reste un euro, accepté partout sur le territoire où il a cours.
Mais ce principe s’applique en réalité à un contexte bien plus restreint qu’on ne l’imagine : il concerne principalement le paiement d’une dette déjà constituée, et non l’obligation pour un commerçant d’accepter n’importe quel moyen de paiement au moment de la vente elle-même. Or dans un commerce, la transaction se noue au moment de l’accord entre le vendeur et l’acheteur, avant même qu’une dette formelle n’existe.
L’exception qui change tout : la disproportion manifeste
La réglementation européenne, transposée en droit français, prévoit une exception précise et légale : un commerçant peut refuser un billet s’il existe une disproportion manifeste entre la valeur du billet et le montant du paiement dû. Concrètement, régler un achat de 3 euros avec un billet de 500 euros constitue une disproportion manifeste, et le commerçant a parfaitement le droit de refuser ce billet.
Cette règle vise à protéger les commerçants d’une situation où ils n’auraient pas assez de monnaie en caisse pour rendre l’appoint, un risque réel notamment en début de journée ou dans les petits commerces qui gèrent des fonds de caisse limités.
Il n’existe pas de seuil chiffré universel et légalement défini pour ce qu’est une « disproportion manifeste » : c’est une appréciation au cas par cas, mais l’usage courant considère généralement qu’un billet de 200 ou 500 euros pour un petit achat entre dans ce cas de figure, tandis qu’un billet de 20 euros pour un achat de 15 euros ne pose en général aucun problème.
Les autres cas légaux de refus des espèces
Pour des raisons de sécurité, notamment la nuit dans certains commerces (stations-service, kiosques), où des affichages informent explicitement d’une limitation ou d’un refus des grosses coupures, une pratique légale tant qu’elle est clairement annoncée avant l’achat.
Dans les transports publics et certains distributeurs automatiques, où le refus des espèces (ou de certaines coupures) au profit du paiement par carte est également légal, à condition que d’autres moyens de paiement raisonnables restent accessibles.
Pour les paiements dépassant certains plafonds réglementaires. En France, le paiement en espèces est plafonné à 1 000 euros entre un particulier et un professionnel (pour les résidents fiscaux français), un plafond au-delà duquel le commerçant est légalement tenu de refuser un règlement en espèces, quel que soit le billet utilisé.
Le tableau des situations, en repère rapide
| Situation | Refus légal ? |
|---|---|
| Billet de 500€ pour un achat de quelques euros | Oui, disproportion manifeste |
| Billet de 20€ pour un achat de 15€ | Non, refus généralement abusif |
| Paiement en espèces au-delà de 1 000€ (professionnel) | Oui, plafond légal |
| Refus des espèces la nuit, affiché clairement | Oui, motif de sécurité |
| Refus systématique de tout billet sans justification | Non, en principe abusif |
Ce qu’un commerçant ne peut pas faire
Un commerçant ne peut pas refuser les espèces de façon totalement arbitraire ou systématique sans justification légitime, ni imposer une règle non affichée avant la transaction. Un refus jugé abusif peut, en théorie, être signalé à la DGCCRF (Direction générale de la concurrence, de la consommation et de la répression des fraudes), même si les sanctions concrètes restent rares en pratique pour ce type de litige mineur.
Un commerçant qui refuse totalement les espèces (« carte bancaire uniquement », y compris pour de petits montants) exerce une pratique qui reste dans une zone grise juridique en France : contrairement à une idée reçue, il n’existe pas d’obligation légale stricte et générale d’accepter les espèces pour tout commerce, même si le cours légal reste un principe fort qui encadre fortement cette liberté.
Comment réagir en pratique face à un refus
- Vérifier si le refus est raisonnable au regard du montant de l’achat, avant de considérer qu’il s’agit d’un abus : un petit achat réglé avec une très grosse coupure reste le cas le plus fréquent et le plus légitimement refusable.
- Demander poliment une explication, la plupart des commerçants refusant simplement par manque réel de monnaie en caisse, pas par principe.
- Privilégier une coupure plus adaptée quand c’est possible, pour éviter la situation plutôt que d’insister sur un droit théorique difficile à faire valoir dans les faits.
- Se rappeler que le cours légal protège avant tout contre un refus total et arbitraire de la monnaie nationale, pas contre toute limitation raisonnable liée à la logistique concrète d’un petit commerce.
Les questions qu’on se pose souvent
Un commerçant peut-il refuser des pièces de monnaie de la même façon ? Oui, une règle similaire existe pour les pièces : un commerçant peut légalement refuser un règlement composé d’un nombre excessif de petites pièces, considéré comme un abus de droit s’il dépasse ce qui est raisonnable pour régler l’achat concerné.
Le plafond de 1 000 euros en espèces s’applique-t-il entre particuliers ? Non, ce plafond concerne spécifiquement les transactions entre un particulier et un professionnel. Entre deux particuliers, il n’existe pas de plafond légal équivalent pour un paiement en espèces, même si des seuils de déclaration fiscale s’appliquent au-delà de certains montants pour d’autres raisons.
Le refus des gros billets est-il le même dans toute l’Union européenne ? Le principe de disproportion manifeste est reconnu au niveau européen pour les billets en euros, mais son application concrète (seuils tolérés en pratique, sensibilité des commerçants) peut varier légèrement d’un pays à l’autre selon les usages locaux.
Comprendre cette nuance entre cours légal théorique et exceptions pratiques évite bien des malentendus au comptoir, dans un sens comme dans l’autre. Pour d’autres questions pratiques sur les moyens de paiement du quotidien, pourquoi la carte bleue utilise un cryptogramme dynamique et le retrait maximum autorisé au distributeur complètent bien ce sujet, comme le reste de nos pages Finance & Banque.
La rédaction Dymastyle
Un magazine généraliste à hauteur de vie : on y parle d'animaux, de maison, de santé, d'argent, de voyages et de tout ce qui fait le sel des journées, avec sincérité, méthode et le goût du concret.
En savoir plusÀ lire ensuite
Pourquoi l'assurance moto coûte-t-elle si cher pour les jeunes conducteurs
Le devis tombe, et le montant fait presque regretter l'achat de la moto elle-même. Ce n'est pas un hasard ni une pénalité arbitraire : les statistiques d'accidentologie des jeunes motards expliquent un tarif souvent bien plus élevé que pour une voiture équivalente.
Pourquoi ma prime d'assurance auto augmente-t-elle chaque année sans le moindre sinistre ?
Aucun accident déclaré, aucun malus, et pourtant l'avis d'échéance affiche encore une hausse. Voici les vraies raisons pour lesquelles une assurance auto augmente même sans sinistre, et comment y répondre.
Pourquoi un virement instantané met parfois plusieurs heures à arriver, malgré son nom ?
Le virement est annoncé « instantané », l'application confirme l'envoi, et pourtant l'argent n'apparaît pas chez le destinataire avant plusieurs heures. Voici ce qui se passe vraiment entre les deux banques, et quand s'inquiéter.